


Dalam kondisi tersebut, rumah merupakan aset, sementara sisa pinjaman KPR merupakan liabilitas.
Artinya, nilai kekayaan bersih dari rumah tersebut adalah Rp300 juta, dengan asumsi nilai pasar dan sisa pinjaman yang digunakan sesuai perhitungan.
Memahami perbedaan ini membantu seseorang melihat kondisi keuangan secara lebih realistis, bukan hanya berdasarkan jumlah barang atau harta yang dimiliki.
Cara Menghitung Kekayaan Bersih
Untuk mengetahui kondisi keuangan, seseorang dapat menghitung kekayaan bersih atau net worth.
Rumusnya cukup sederhana:
Kekayaan Bersih = Total Aset – Total Liabilitas
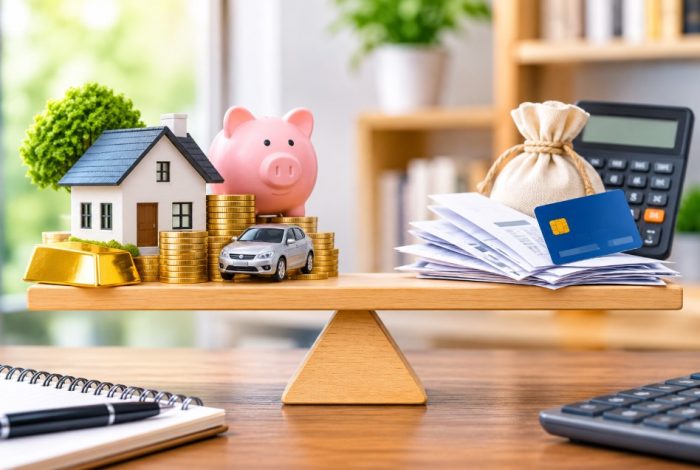
Sebagai ilustrasi, seseorang mempunyai beberapa aset dan kewajiban sebagai berikut:
- Tabungan: Rp30 juta
- Emas: Rp20 juta
- Kendaraan: Rp50 juta
- Rumah: Rp300 juta
Total aset yang dimiliki mencapai Rp400 juta.
Sementara itu, orang tersebut masih mempunyai kewajiban berupa:
- Sisa KPR: Rp150 juta
- Kredit kendaraan: Rp20 juta
- Utang kartu kredit: Rp5 juta
Total liabilitas mencapai Rp175 juta.
Dengan demikian, kekayaan bersihnya adalah:
Rp400 juta – Rp175 juta = Rp225 juta.
Perhitungan tersebut memberikan gambaran mengenai posisi keuangan seseorang setelah seluruh kewajiban dikurangkan dari nilai aset yang dimiliki.
6 Cara Mengelola Aset dan Liabilitas agar Keuangan Lebih Sehat
Memahami istilah aset dan liabilitas perlu diikuti dengan kebiasaan pengelolaan keuangan yang baik. Berikut beberapa langkah yang dapat diterapkan.
1. Catat seluruh aset yang dimiliki
Mulailah dengan membuat daftar seluruh harta, mulai dari tabungan, deposito, emas, kendaraan, tanah, hingga properti.